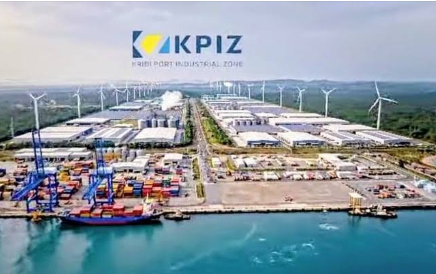
La création du Port Industriel et de la Zone Économique Spéciale de Kribi (KPIZ) s’inscrit dans une dynamique nationale visant à accélérer l’industrialisation du Cameroun, attirer les investissements directs étrangers et renforcer l’intégration du pays dans les chaînes de valeur mondiales. L’expérience internationale, notamment celle de l’Inde, offre un cadre d’analyse particulièrement instructif pour comprendre les conditions de réussite d’un tel dispositif. En Inde, les zones franches économiques, encore marginales avant 1991, ont progressivement acquis un rôle central dans la transformation industrielle du pays. Leur montée en puissance s’est inscrite dans une logique transitionnelle où les autorités ont considéré ces zones comme des leviers essentiels de croissance, d’exportation et d’attraction des capitaux étrangers. Grâce à des infrastructures modernes, des régimes fiscaux incitatifs et des procédures administratives simplifiées sont autant de mesures issues des réformes engagées au début des années 1990. Ces zones ont favorisé une intégration rapide de l’Inde aux chaînes de valeur mondiales, stimulant la productivité, l’innovation et la compétitivité industrielle. Dans cette perspective, une question centrale s’impose : dans quelle mesure la Zone Économique Spéciale de Kribi peut-elle devenir un levier de transformation industrielle, d’attraction des investissements étrangers et d’intégration du Cameroun dans les chaînes de valeur mondiales, tout en évitant les limites structurelles observées dans les expériences internationales, notamment en Inde ?
L’évolution des zones indiennes montre que leur attractivité repose sur plusieurs facteurs structurants : la disponibilité d’une main‑d’œuvre abondante et déjà socialisée au travail industriel, la réduction des coûts marginaux de production, la rapidité d’installation des unités productives et la présence de clusters spécialisés. Entre 1991 et 2024, les zones économiques spéciales ont connu une expansion soutenue, marquée par une multiplication par plus de quinze des exportations au cours des deux premières décennies et par une progression continue durant les années 2014–2024. Parallèlement, les investissements cumulés ont atteint des niveaux sans précédent, dépassant largement les 46 milliards USD enregistrés en 2014 (Government of India, Ministry of Commerce and Industry, 2025 , December 9 ) et poursuivant leur croissance au cours de la décennie suivante. L’emploi direct a également augmenté de manière significative, même si la contribution des ZES à l’emploi national est demeurée marginale moins de 0,3 % (Government of India , 2026, March 28) de la main‑d’œuvre totale ce qui confirme que leur impact majeur ne réside pas dans la création massive d’emplois, mais dans la modernisation industrielle, l’essor des exportations, l’attraction des IDE et l’intégration progressive du pays dans les chaînes de valeur mondiales.
L’histoire des zones indiennes révèle également une progression marquée par des phases d’expansion inégales. Les premières zones créées dans les années 1960 et 1970 ont servi de laboratoires institutionnels, mais leur impact est resté limité en raison d’un cadre réglementaire peu incitatif. Le véritable tournant intervient en 1991, lorsque la crise de la balance des paiements conduit à une libéralisation économique profonde. Dans ce contexte, les Export Oriented Units introduites en 1994 et qui désignent des unités industrielles ou de services produisant exclusivement pour les marchés extérieurs et bénéficiant d’un régime incitatif ont permis de stimuler les exportations en offrant des exemptions douanières et fiscales aux entreprises produisant exclusivement pour les marchés extérieurs. La période 2000–2008 constitue un moment charnière, marqué par une accélération des exportations et une montée en puissance des unités orientées vers l’exportation, particulièrement dans les secteurs pharmaceutiques, textiles, électroniques et informatiques.
L’adoption de la Special Economic Zones Act en 2005 a institutionnalisé le modèle des ZES et entraîné une expansion rapide du dispositif. En 2014, l’Inde comptait plus de 300 zones notifiées, dont près de 200 pleinement opérationnelles. Cette diversification institutionnelle a permis de structurer l’économie autour de pôles industriels spécialisés, renforçant l’attractivité du pays pour les multinationales (Govindana , 2026) . Toutefois, les analyses montrent que les zones antérieures à 2005 présentaient une structure géographique et sectorielle fortement déséquilibrée, concentrant l’essentiel des exportations dans quelques zones métropolitaines et dans des secteurs à faible complexité technologique, notamment la bijouterie. La loi de 2005 visait précisément à dépasser ces limites en élargissant l’échelle, en diversifiant les secteurs et en améliorant la répartition territoriale des investissements.
L’expérience indienne met également en lumière les enjeux fiscaux liés aux zones économiques. Si celles-ci offrent des exonérations ciblées pour attirer les investisseurs, elles ne reposent pas sur une absence totale d’imposition. Les entreprises demeurent soumises à des taxes sur les services, les transactions ou l’usage du foncier, tandis que les avantages fiscaux sont généralement temporaires et destinés à compenser les coûts initiaux d’investissement. Les zones contribuent ainsi aux recettes publiques, notamment par les taxes générées par les activités des entreprises et par les entrées de devises liées aux exportations.
Ces enseignements sont particulièrement pertinents pour la KPIZ de Kribi. Comme les zones indiennes, la KPIZ possède des atouts structurels majeurs : un port en eau profonde, des infrastructures modernes, une localisation stratégique et un potentiel logistique régional. Pour maximiser son impact, elle devra garantir un cadre institutionnel stable, une gouvernance efficace, une fiscalité incitative mais soutenable afin de maintenir une expansion durable de la base fiscale et une simplification des procédures administratives. Ces mesures constituent des leviers essentiels pour renforcer l’attractivité de la KPIZ et créer un environnement compétitif capable d’attirer durablement un volume significatif d’investisseurs étrangers. L’expérience indienne montre que les zones économiques réussissent lorsqu’elles s’insèrent dans une stratégie nationale cohérente, ciblent des secteurs prioritaires, développent des clusters industriels et assurent une intégration progressive des entreprises locales.
Cependant, la transposition de ce modèle au Cameroun révèle plusieurs fragilités structurelles susceptibles de limiter la portée de la KPIZ si elles ne sont pas anticipées. Contrairement à l’Inde, dont la montée en puissance des zones économiques s’est appuyée sur une base industrielle déjà diversifiée, le Cameroun présente une structure productive encore faiblement transformée, dominée par des activités primaires et une industrialisation embryonnaire. Cette configuration réduit la capacité du tissu économique national à tirer pleinement parti des opportunités offertes par la zone, notamment en matière de sous‑traitance locale, d’intégration des PME et de création de chaînes de valeur domestiques
À cela s’ajoute une faiblesse chronique des infrastructures de soutien ; Les routes, l’énergie, télécommunications dont les insuffisances structurelles freinent la compétitivité des entreprises installées dans la KPIZ et alourdissent les coûts logistiques. En pratique, le réseau routier demeure largement inadapté aux exigences d’une zone industrielle moderne : malgré l’existence de quelques axes structurants, la qualité des routes, leur capacité d’absorption du trafic et leur niveau d’entretien restent insuffisants pour garantir des flux logistiques fiables et continus.
Le secteur énergétique présente des limites similaires. Bien que plusieurs barrages aient été construits (Nachtigal, Mekin, Lom Pangar), la production nationale reste en deçà des besoins réels. Les ménages comme les entreprises continuent de subir des coupures fréquentes, révélant un déficit persistant entre la capacité installée et la demande croissante. Cette instabilité énergétique constitue un obstacle majeur pour les industries à forte intensité électrique, qui nécessitent un approvisionnement stable pour maintenir leurs opérations.
Enfin, les infrastructures de télécommunication demeurent insuffisamment développées. Malgré les efforts des opérateurs présents sur le marché, la couverture réseau et la qualité de la connectivité nationale restent inférieures aux standards requis pour soutenir des activités industrielles intégrées dans des réseaux mondiaux de production. Les zones rurales et périurbaines, où se situent souvent les infrastructures logistiques, souffrent particulièrement de cette faible densité numérique, limitant l’efficacité des services, la fluidité des échanges d’information et l’adoption de solutions technologiques avancées.
La gouvernance économique constitue également un défi majeur. Les lenteurs administratives, la complexité des procédures, la faible coordination interinstitutionnelle et la persistance de pratiques non transparentes peuvent compromettre l’efficacité du guichet unique et décourager les investisseurs étrangers. À cela s’ajoute l’éternel problème de la corruption, qui fragilise la crédibilité des institutions, alourdit les coûts de transaction, entretient l’incertitude réglementaire et réduit l’efficacité des réformes destinées à améliorer l’environnement des affaires. De même, l’instabilité réglementaire, marquée par des révisions fréquentes des régimes fiscaux ou douaniers, risque d’affaiblir la prévisibilité nécessaire à tout investissement de long terme. Se greffe à cette situation une capacité limitée de l’État à assurer une régulation efficace, notamment en matière de gestion foncière, de sécurité juridique et de protection des investissements.
Au-delà des contraintes institutionnelles, l’un des obstacles structurels majeurs à la transformation industrielle du Cameroun réside dans la configuration même de son économie, encore largement dominée par l’exportation de produits primaires à faible valeur ajoutée. L’absence d’un véritable secteur manufacturier capable de transformer localement les ressources nationales limite la création de richesse, réduit l’effet multiplicateur de la production et maintient le pays dans une dépendance chronique vis‑à‑vis des importations de biens industriels.
Par ailleurs, le Cameroun souffre d’un déficit de compétences techniques et managériales, conséquence d’un système de formation encore insuffisamment aligné sur les besoins industriels, malgré les réformes universitaires engagées pour adapter les filières professionnelles aux exigences du secteur. Cette inadéquation entre l’offre de travail et les exigences des secteurs ciblés par la KPIZ pourrait contraindre les entreprises à recourir massivement à une main‑d’œuvre étrangère, réduisant l’impact local de la zone et accentuant les tensions sociales. Enfin, l’absence de clusters industriels préexistants limite la capacité de la KPIZ à générer des effets d’agglomération immédiats, ce qui implique un effort stratégique soutenu pour structurer des filières locales et attirer des acteurs complémentaires.
La KPIZ peut devenir un pôle spécialisé dans la transformation minière, l’agro‑industrie, la pétrochimie, la logistique portuaire ou les services numériques, à condition de concentrer les efforts sur quelques secteurs stratégiques pour créer des effets d’agglomération. Elle devra également veiller à éviter une concentration excessive des activités dans un seul espace géographique, en développant des chaînes de sous-traitance locales et en renforçant les capacités des PME nationales. Enfin, la KPIZ devra adopter un modèle équilibré où les incitations fiscales sont temporaires, la taxation progressive et la rentabilité assurée à long terme.
L’expérience indienne montre que les zones économiques ne sont pas seulement des espaces industriels : elles constituent des instruments de transformation structurelle, des leviers d’intégration régionale et des piliers de la stratégie d’industrialisation. La KPIZ de Kribi possède tous les atouts : Le port en eau profonde, infrastructures modernes, position stratégique pour reproduire ce succès, à condition de s’appuyer sur une gouvernance solide, une vision stratégique claire et une articulation cohérente entre attractivité internationale et développement national.
Fort de l’expertise développée par TN Consulting and Development à travers l’analyse approfondie du modèle indien, notre cabinet est en mesure d’apporter un appui stratégique déterminant à la KPIZ de Kribi. Les enseignements tirés de l’expérience indienne en matière de structuration des clusters industriels, de gouvernance des zones économiques, de conception de cadres fiscaux incitatifs mais soutenables, d’intégration des PME locales et de montée en gamme des exportations constituent des outils directement transférables au contexte camerounais. TNCD peut ainsi accompagner la KPIZ dans la définition d’une stratégie industrielle cohérente, l’identification de secteurs prioritaires à forte valeur ajoutée, la structuration de chaînes de valeur locales et le renforcement des compétences techniques et managériales. En s’appuyant sur ces leviers, la KPIZ de Kribi peut devenir un moteur de transformation structurelle, capable de dépasser les limites actuelles du tissu productif national et d’inscrire durablement le Cameroun dans les réseaux mondiaux de production.
NINLON VERNANCE
TAGNE GHISLAIN